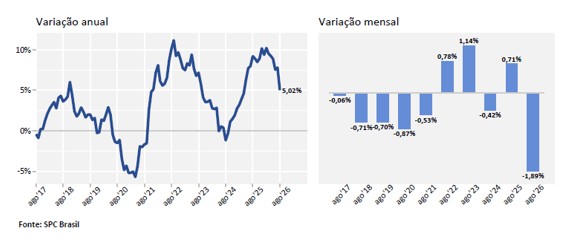
Em agosto de 2026, o Brasil registrou quase 74 milhões de consumidores com contas em atraso, segundo o Indicador de Inadimplência da Confederação Nacional de Dirigentes Lojistas (CNDL) e do SPC Brasil. O número representa quase 44% da população adulta brasileira, o que mostra a dimensão da inadimplência no Brasil.
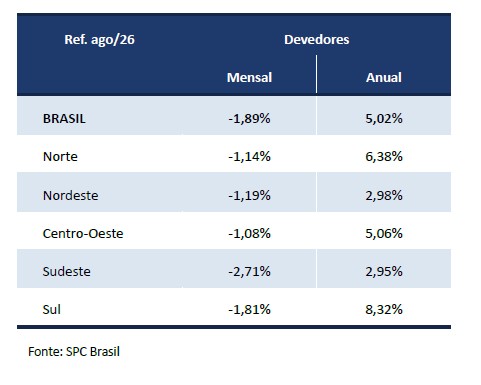
Apesar do cenário elevado, houve uma redução de 1,89% no número de devedores entre julho e agosto. Na comparação anual, o crescimento do indicador foi concentrado principalmente entre consumidores com dívidas vencidas de quatro a cinco anos, faixa que apresentou alta de 37,73%.
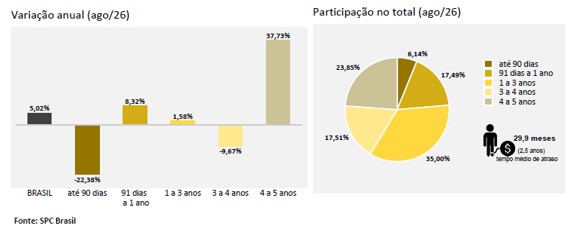
O crescimento do indicador anual se concentrou no aumento de inclusões de devedores com tempo de inadimplência de 4 a 5 anos (37,73%).
Perfil dos consumidores inadimplentes
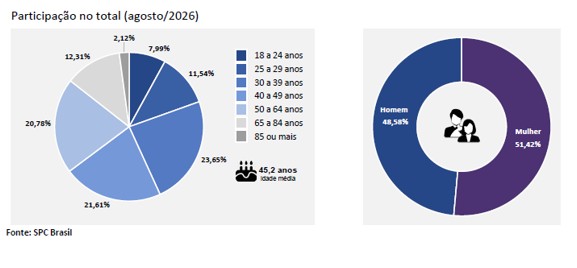
A maior concentração de devedores está entre 30 e 39 anos, com 17,95 milhões de pessoas. Nessa faixa etária, 52,97% da população adulta está negativada.
A distribuição por sexo permanece equilibrada: as mulheres representam 51,42% dos devedores, enquanto os homens correspondem a 48,58%.
Outro ponto de atenção está no valor das dívidas. Em agosto, cada inadimplente devia, em média, R$ 5.190,28 e possuía débitos com aproximadamente 2,34 empresas credoras.
Entretanto, uma parcela significativa das dívidas está concentrada em valores menores. Cerca de 28,77% dos consumidores tinham dívidas de até R$ 500, percentual que chega a 40,97% quando considerados débitos de até R$ 1.000.
Inadimplência apresenta diferenças entre as regiões
A evolução do número de dívidas também variou entre as regiões brasileiras. O Sul registrou a maior alta na comparação anual, com crescimento de 14,62%, seguido pelo Norte, com 12,62%, Centro-Oeste, com 10,10%, Sudeste, com 8,32%, e Nordeste, com 7,82%.
Quando analisada a proporção de adultos incluídos em cadastros de devedores, o Norte apresenta o maior percentual: 48,03% da população adulta está negativada. No Sul, essa proporção é de 39,90%.
Essas diferenças regionais mostram que o cenário da inadimplência não é uniforme em todo o país e deve ser acompanhado de acordo com o perfil e o mercado de cada região.
Em agosto de 2026, o número de dívidas em atraso no Brasil teve crescimento de 10,28% em relação ao mesmo período de 2025. O dado observado em agosto deste ano ficou acima da variação anual observada no mês anterior.
Na passagem de julho para agosto, o número de dívidas apresentou recuo de ‐2,04%.
Abrindo a evolução do número de dívidas por setor credor, destacou‐se a evolução das dívidas com o setor de Comunicação com crescimento de 14,94%, seguido de Água e Luz (9,15%) e Bancos (9,08%) Em outra direção, as dívidas com o setor credor de Comércio (‐1,78%) apresentaram queda no total de dívidas em atraso.
Em termos de participação, o setor credor que concentra a maior parte das dívidas é o de Bancos, com 65,80% do total. Na sequência, aparece Água e Luz (10,04%), o setor de Outros com 9,86% e Comércio com 8,32% do total de dívidas.
O que os dados representam para as empresas?
Para as empresas, acompanhar a inadimplência no Brasil é importante para tomar decisões mais seguras na concessão de crédito e nas condições de pagamento.
Pois, diante de um cenário com milhões de consumidores endividados, vender a prazo sem avaliar o perfil do cliente pode aumentar a exposição ao risco e comprometer o fluxo de caixa.
Por isso, a análise de crédito e o acompanhamento do histórico de pagamento são ferramentas importantes para reduzir riscos antes de uma venda. Em suma, conhecer melhor o consumidor permite estabelecer condições de pagamento mais adequadas e tomar decisões comerciais com mais segurança.
Ao mesmo tempo, é importante considerar que a inadimplência não afeta apenas o consumidor. Ela também pode gerar impactos no caixa, aumentar os custos de cobrança e dificultar o planejamento financeiro das empresas.
Como reduzir os riscos da inadimplência?
Antes de conceder crédito, a empresa pode consultar informações que ajudem a entender o histórico financeiro do consumidor ou da empresa com a qual pretende negociar.
A análise de crédito permite reunir informações relevantes para avaliar o risco de uma operação. Entretanto, quando uma dívida já está em atraso, contar com processos estruturados de cobrança e negativação também pode contribuir para a recuperação dos valores.
A prevenção, começa antes da venda e continua durante todo o relacionamento com o cliente.
Os dados de agosto de 2026 mostram que a inadimplência continua sendo um ponto de atenção para consumidores e empresas. Com mais de 73,7 milhões de brasileiros negativados e crescimento de 10,28% no número de dívidas em atraso na comparação anual, o cenário reforça a importância de acompanhar o risco de crédito.
Para as empresas, utilizar informações de crédito, estabelecer critérios de concessão e contar com estratégias de cobrança pode ajudar a proteger o caixa e reduzir os impactos dos atrasos.
Conte com as soluções da CDL São Paulo para tomar decisões de crédito mais seguras e proteger sua empresa contra os riscos da inadimplência.
Entre em contato com nosso consultor.